
🍎 Delta-Neutralität verstehen: Der Market Maker und der Apfelhändler
Market Maker spekulieren nicht - sie verdienen am Spread. Damit das funktioniert, müssen sie ihr Kursrisiko sofort neutralisieren: das sogenannte Delta-Hedging. Dieser Artikel erklärt das Prinzip anhand eines Apfelhändlers, der sein Lager ausgleicht - und zeigt, warum Delta-Neutralität das oberste Ziel jedes Liquiditätsgebers ist.
Liebe Leser/innen,
wenn ich in Webinaren oder im Chat von “Market Makern” und “Delta” spreche, sehe ich oft Fragezeichen. Verständlich - die Begriffe klingen nach Hochfinanz, dabei steckt dahinter ein Geschäftsmodell, das Du von jedem Wochenmarkt kennst. Genau deshalb habe ich diesen Artikel geschrieben. Ich erläutere Dir darin die Funktion des Market Makers, warum er kein Spekulant ist und weshalb er sein Delta so schnell wie möglich auf null bringen will. Als Bild dafür dient mir ein Apfelhändler - mit ihm wird das Prinzip greifbar, ohne dass Du eine einzige Formel brauchst.
📝 Einleitung: Die Rolle des Market Makers
Der Vergleich zwischen einem Market Maker (MM) für S&P 500-Optionen und einem Apfelhändler veranschaulicht perfekt das Kernprinzip des Market Making: Liquidität bereitstellen, ohne direktionales Risiko einzugehen.
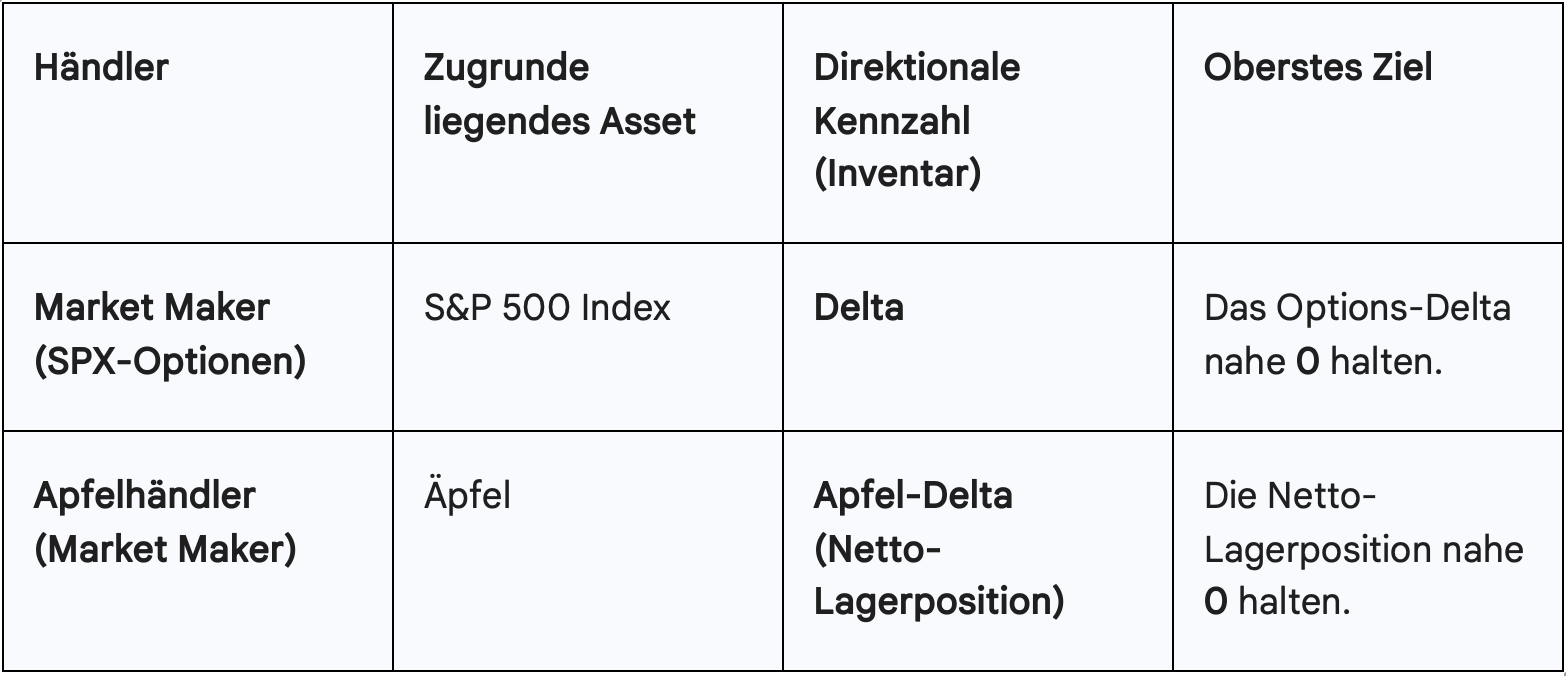
Ein Market Maker agiert als neutraler Vermittler und stellt permanent Kauf- und Verkaufspreise (Bid/Ask). Sein Hauptgeschäft ist nicht die Spekulation, sondern die Erzielung der Geld-Brief-Spanne (Spread) – der Differenz zwischen Ankaufs- und Verkaufspreis. Wir unterstellen dem Apfelhändler in diesem einfachen Beispiel dieselben Motivationen wie dem Market Maker für Optionen. Der Apfelhändler zielt in erster Linie darauf ab, sein Lager effizient zu organisieren und lediglich vom Unterschied in der “Geld- und Brief-Spanne” zu profitieren. In diesem vereinfachten Beispiel geht es dem Apfelhändler also nicht darum, einen hohen Gewinn durch einen erhöhten Verkaufspreis zu erzielen - ähnlich wie bei einem Market Maker.Um den Spread-Gewinn zu sichern, muss der Market Maker das direkte Preisrisiko eliminieren, das durch die gehandelten Positionen entsteht. Dieses Risiko wird durch die Kennzahl Delta (bei Optionen) oder die Netto-Lagerposition (beim Apfelhändler) gemessen.
Das oberste Ziel beider Händler ist daher die Delta-Neutralität: Die Netto-Position des Inventars muss so schnell wie möglich ausgeglichen werden (Inventar ≈ 0) und das Preisrisiko somit neutralisiert werden. Der Market Maker ist ein Risikomanager, kein Spekulant.
🍏 Das Prinzip: Delta-Neutralität als oberstes Ziel
Beide Händler eliminieren ihre direktionale Ausrichtung auf das zugrunde liegende Produkt (Äpfel oder S&P 500), um den Gewinn aus dem Spread zu isolieren.
1. Market Maker für S&P 500 Optionen
Der MM verdient am Spread. Jede gehandelte Optionsposition erzeugt jedoch ein Delta-Risiko (eine Wette auf die Kursrichtung des S&P 500).
- Delta-Hedging: Um das Risiko zu eliminieren (Delta ≈ 0), gleicht der MM jede Optionsposition sofort mit einer gegenläufigen Position im zugrunde liegenden Asset aus. Verkauft er zum Beispiel Call-Optionen (positives Delta), shortet er gleichzeitig S&P 500 Futures.
2. Der Apfelhändler als Market Maker
Der Apfelhändler agiert ebenfalls als Liquiditätsgeber und strebt ein ausgeglichenes Inventar an.
- Apfel-Delta: Dies ist seine Netto-Lagerposition. Ist er Short (mehr verkauft als gekauft), hat er ein negatives Apfel-Delta.
- Ziel: Er sichert sich gegen Preisstürze (zu viele Äpfel im Lager) oder Preisexplosionen (zu wenige Äpfel im Lager) ab, indem er sein Apfel-Delta konstant neutralisiert.
🍎 Sinnbildliches Beispiel: Apfel-Inventar neutralisieren
Der Apfelhändler stellt folgende Preise: Bid: 1,00 €/kg und Ask: 1,05 €/kg. Sein Anfangslager ist 0 kg (Apfel-Delta = 0).
1. Kundenauftrag: Ein Kunde kauft 100 kg Äpfel vom Händler (zum Preis von 1,05 €/kg).
> Folge: Der Händler ist 100 kg Short (negatives Apfel-Delta: -100).
2. Die Absicherung (Hedging): Um das Preisrisiko zu eliminieren, kauft der Händler sofort 100 kg Äpfel zum neutralen Marktpreis (z. B. 1,02 €/kg) am Großmarkt ein.
> Folge: Er hat 100 kg verkauft und 100 kg gekauft.
> Apfel-Delta: 0 (Risiko eliminiert)
3. Das Ergebnis:
> Die direkte Preisbewegung der Äpfel kann dem Händler nun keinen Verlust bringen.
> Der Profit ist gesichert: Verkauf (1,05 €) - Einkauf (1,02 €) = 0,03 €/kg Gewinn aus dem Spread.
🎯 Fazit
Beide Händler sind neutrale Risikomanager. Ihre Strategie ist identisch: Das durch Handelsaktivität entstandene Delta wird durch den sofortigen Handel des zugrunde liegenden Assets (Futures oder Äpfel) ausgeglichen, um den Gewinn aus der reinen Spanne zu isolieren.